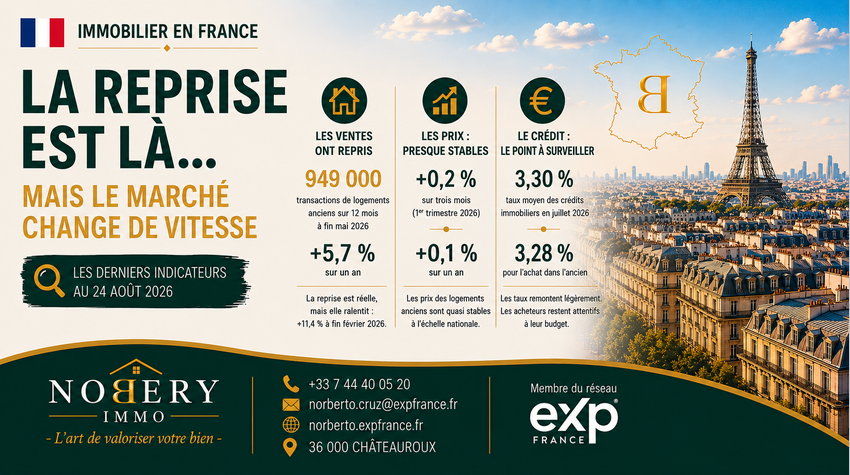
Immobilier en France : la reprise est là… mais le marché change de vitesse
Après deux années particulièrement mouvementées, où en est réellement le marché immobilier français à l’été 2026 ?
Les derniers indicateurs disponibles dessinent un marché qui a retrouvé des couleurs, mais qui ne doit pas être interprété trop rapidement.
Les transactions ont repris, les prix se stabilisent et les acheteurs sont revenus. Mais plusieurs indicateurs montrent également que cette reprise perd progressivement de sa vitesse.
🏠 Les ventes sont reparties
À fin mai 2026, 949 000 transactions de logements anciens ont été enregistrées en France sur douze mois, soit une progression de +5,7 % sur un an.
C’est une amélioration nette par rapport aux niveaux atteints pendant la crise immobilière précédente.
Mais un autre chiffre mérite notre attention.
À fin février, la progression annuelle des transactions atteignait encore +11,4 %.
Autrement dit, le marché continue de progresser, mais moins rapidement.
Nous ne sommes donc pas face à un nouveau retournement du marché, mais plutôt à une phase de normalisation après le rebond observé précédemment.
📊 Les prix : pas d’envolée, mais une stabilisation
Les derniers indices disponibles sur les logements anciens montrent également un marché relativement calme.
Au premier trimestre 2026, les prix progressent de seulement :
+0,2 % sur trois mois
+0,1 % sur un an.
À l’échelle nationale, nous sommes donc beaucoup plus proches de la stabilité des prix que d’une véritable hausse.
C’est un élément important.
Le retour des transactions ne s’est pas accompagné, jusqu’ici, d’une nouvelle flambée généralisée des prix.
💶 Le crédit immobilier redevient un indicateur à surveiller
Le financement reste évidemment l’un des principaux moteurs du marché.
En juillet 2026, le taux moyen des crédits immobiliers s’établit à 3,30 %.
Pour l’acquisition d’un logement ancien, il se situe à 3,28 %.
Après l’amélioration des conditions de financement qui avait contribué au retour des acheteurs, les taux montrent donc de nouveau une légère tension.
Quelques dixièmes de point peuvent sembler anecdotiques.
Mais lorsqu’ils s’appliquent à un emprunt immobilier sur vingt ou vingt-cinq ans, ils influencent directement la capacité d’emprunt et le budget disponible des ménages.
🔎 Alors, le marché va bien ou mal ?
La réponse est moins spectaculaire qu’un grand titre pourrait le laisser croire :
le marché fonctionne, mais il est devenu plus exigeant.
Les acheteurs sont présents. Les transactions se réalisent. Les prix ne connaissent pas de chute généralisée.
Mais les acquéreurs restent attentifs à leur budget et disposent aujourd’hui de nombreux outils pour comparer les biens et les prix.
Ils peuvent donc être beaucoup moins conciliants face à un bien qui leur paraît surévalué.
🏡 Et pour un propriétaire qui souhaite vendre ?
C’est probablement là que ces chiffres deviennent vraiment intéressants.
Dans un marché extrêmement dynamique, une erreur de prix peut parfois être absorbée par la demande.
Dans un marché plus équilibré, elle peut coûter beaucoup plus cher.
Un bien correctement estimé, bien présenté et positionné de manière cohérente conserve toutes ses chances de trouver un acquéreur.
À l’inverse, afficher volontairement un prix trop élevé « pour essayer » peut ralentir les premières semaines de commercialisation, alors qu’elles sont souvent déterminantes.
Le prix n’est évidemment pas le seul critère : emplacement, état du bien, présentation, performance énergétique, concurrence disponible et qualité de la commercialisation jouent également leur rôle.
Mais le bon positionnement dès le départ redevient une pièce maîtresse de la stratégie de vente.
⚠️ France : attention aux moyennes nationales
Une précision est indispensable pour interpréter correctement tous ces chiffres.
Les indicateurs présentés dans cet article concernent le marché immobilier français à l’échelle nationale.
Une moyenne française donne une tendance générale. Elle ne signifie absolument pas que tous les territoires évoluent de la même manière.
Un marché immobilier est avant tout un marché de proximité : les écarts peuvent être importants d’une région à l’autre, d’un département à l’autre et parfois même entre deux secteurs voisins.
Les statistiques nationales permettent donc de comprendre le sens du vent.
Mais lorsqu’il s’agit de vendre ou d’acheter un bien, ce sont les caractéristiques et les données de son propre marché qui doivent guider la décision.
En immobilier, comprendre la tendance nationale est utile. Comprendre son propre marché est indispensable.